Comment économiser de l’argent pour faire le tour du monde : budget, épargne et financement
Pour économiser de l’argent pour faire le tour du monde, commencez par chiffrer votre voyage et les frais qui continueront pendant votre absence. Déduisez votre épargne disponible, puis divisez le reste par le nombre de mois avant le départ. Vous saurez combien mettre de côté et si vous devez réduire vos dépenses, augmenter vos revenus ou ajuster votre itinéraire.
Un départ est possible sans disposer d’un gros patrimoine, mais le délai dépend de votre capacité d’épargne. Comptez aussi une réserve pour les imprévus et le retour : elle évite de devoir financer une urgence avec l’argent destiné aux étapes suivantes.
Combien économiser pour un tour du monde ?
Il n’existe pas de somme valable pour tous. La durée, les pays traversés, le nombre de vols, le confort et le nombre de voyageurs font varier la facture. Une enquête menée en décembre 2025 auprès de 1 647 personnes ayant voyagé dans plusieurs pays pendant au moins six mois donne ces repères :
Calculez votre objectif d’épargne
Estimez le montant à réunir avant votre départ et l’effort d’épargne correspondant.
Votre estimation
Calcul : objectif total − épargne disponible − recettes certaines. La cible mensuelle correspond au montant restant divisé par le nombre de mois avant le départ. Les montants sont arrondis à l’euro près.
N’intégrez pas une recette incertaine à votre calcul. Ce résultat est une estimation, pas une garantie ; prévoyez une marge adaptée à votre situation.
- 13 000 € en solo pour sept mois de voyage en moyenne ;
- 37 000 € en couple pour onze mois ;
- 63 000 € en famille pour neuf mois.
Ces moyennes décrivent des voyages différents, pas des tarifs à atteindre. Un séjour plus court, moins de vols ou davantage de nuits en hébergement partagé peuvent réduire la somme nécessaire.
Les postes à ajouter à votre calcul
Établissez une enveloppe pour chaque poste, sans compter deux fois les mêmes dépenses :
- Sur place : hébergement, alimentation, transports locaux, activités et communications.
- Avant le départ : équipement, vaccins, assurance voyage, formalités et premiers transports.
- Pendant l’absence : logement conservé, crédit, assurances, abonnements ou stockage.
- Au retour : logement, frais de réinstallation et dépenses courantes avant la reprise d’un revenu.
- Imprévus : soins non couverts, changement de transport ou remplacement de matériel.
Réduire le coût du voyage n’est pas la même chose que le financer. Un itinéraire moins cher diminue l’objectif ; une vente ou un salaire supplémentaire apporte l’argent pour l’atteindre.
Calculez votre épargne mensuelle et votre date de départ
Utilisez cette formule : objectif total − épargne déjà disponible − recettes certaines = somme à réunir. Divisez ensuite cette somme par le nombre de mois avant le départ. Ne comptez pas une bourse ou une vente espérée comme acquise avant de l’avoir obtenue.
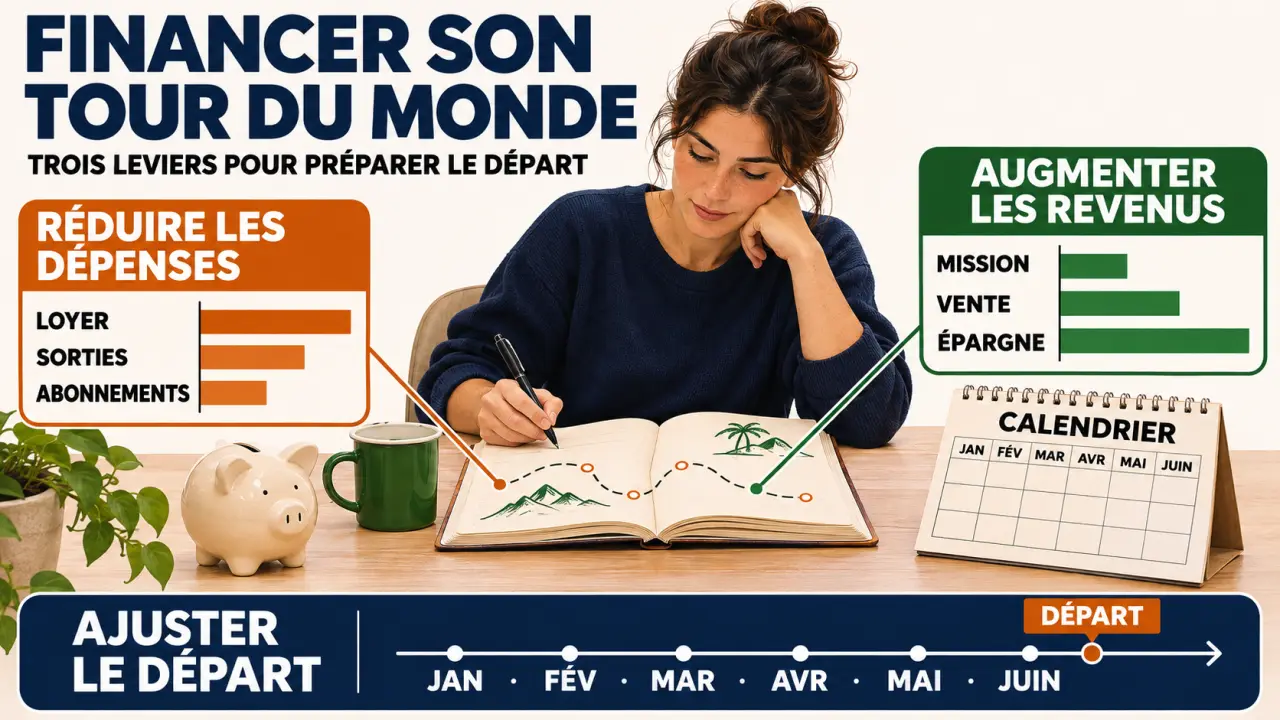
Par exemple, vous prévoyez 15 000 € pour le voyage, la préparation et les charges maintenues, plus 3 000 € de réserve et de retour. Votre objectif est donc de 18 000 €. Avec 3 000 € déjà disponibles et aucun autre revenu certain, il reste 15 000 € à réunir :
- en 18 mois : environ 833 € par mois ;
- en 24 mois : 625 € par mois ;
- en 30 mois : 500 € par mois.
Dans l’autre sens, divisez la somme restante par ce que vous pouvez réellement épargner chaque mois. À 400 € mensuels, réunir 15 000 € prend environ 38 mois. Une vente nette de 1 000 € ramènerait ce délai à 35 mois.
Si le résultat dépasse votre marge, combinez plusieurs leviers : décalez le départ, raccourcissez le voyage, modifiez le parcours ou cherchez un revenu complémentaire. Ne videz pas votre réserve de sécurité actuelle pour rendre le calcul plus séduisant.
Réduisez vos dépenses avant de partir
Reprenez vos relevés des deux ou trois derniers mois. Classez les dépenses en trois groupes : charges fixes, dépenses courantes et achats occasionnels. Repérez ce que vous pouvez réduire chaque mois sans rendre le plan intenable.
Commencez par les postes récurrents : logement, transport, téléphonie, abonnements et assurances. Une économie de 80 € par mois représente 1 920 € en deux ans. Ensuite, fixez une limite pour les restaurants, sorties et achats de vêtements plutôt que de tout supprimer. Préparer davantage de repas chez soi ou acheter d’occasion peut libérer une marge supplémentaire.
Programmez un virement vers un compte dédié juste après la réception de vos revenus. Gardez sur le compte courant de quoi payer les charges et absorber les dépenses irrégulières. Si vos revenus fluctuent, choisissez un montant minimal soutenable les mois calmes et ajoutez une partie des rentrées exceptionnelles.
Comparez les solutions pour compléter votre épargne
Un revenu récurrent, une vente ponctuelle et une aide incertaine ne jouent pas le même rôle. Évaluez leur montant net, le temps nécessaire et les contraintes avant de les inscrire dans votre plan.
| Levier | Intérêt | Limite ou risque |
|---|---|---|
| Réduire une charge fixe | Gain régulier, facile à intégrer au calendrier | Changement parfois contraignant pour le quotidien |
| Mission ou activité complémentaire | Peut accélérer l’épargne chaque mois | Temps de travail, fatigue et frais éventuels |
| Vendre des biens | Somme ponctuelle et moins d’affaires à stocker | Prix de vente incertain ; bien à racheter éventuellement |
| Louer un bien | Revenu potentiellement répété | Frais, périodes sans locataire et gestion à distance |
| Bourse, dons ou partenaire | Complément possible sans vendre de bien | Résultat incertain, candidature ou communication à préparer |
| Travailler en voyage | Revenus pendant le parcours | Autorisations, temps disponible et revenus non garantis |
Vendre ou louer : quel choix faire ?
Vendez d’abord les objets que vous n’utilisez plus : matériel, meubles ou vêtements en bon état. Leur vente alimente la cagnotte et réduit le volume à conserver. Pour un bien utile à votre retour, comparez le prix de vente avec son coût de remplacement. Une vente rapide à bas prix peut coûter plus cher ensuite.
La location d’une chambre, d’un logement ou d’une voiture peut convenir si vous souhaitez conserver le bien. Calculez le revenu net après frais, assurance, entretien et éventuelles périodes sans location. Prévoyez aussi qui gérera un incident pendant votre absence. Un bien laissé à des proches peut, à l’inverse, éviter des frais de stockage sans générer de revenu.
Bourses, proches et financement participatif
Une bourse peut soutenir un projet répondant aux critères d’un organisme local ou national : préparez un budget, un objectif clair et votre candidature avant la date limite. Un partenaire attend généralement une proposition précise et des retombées adaptées à son activité.
Le financement participatif consiste à présenter votre projet pour recueillir des contributions. Il demande du temps pour mobiliser votre entourage et tenir les éventuelles contreparties promises. Déduisez les frais et le coût de ces contreparties du montant espéré. Une aide familiale ou un héritage peut aussi compléter le budget, mais mieux vaut construire votre calendrier sans argent dont vous ne disposez pas encore.
L’emprunt est une autre possibilité, pas une économie. Il ajoute des intérêts et des mensualités à payer pendant ou après le voyage. Comparez son coût total à votre capacité de remboursement, surtout si votre revenu au retour n’est pas assuré. Pour un voyage de loisir, réduire la durée ou partir plus tard évite de commencer le retour avec cette dette.
Peut-on travailler pendant le tour du monde ?
Oui, mais il faut distinguer les recettes réellement obtenues des revenus envisagés. Le visa vacances-travail (PVT) peut permettre de financer une partie du séjour par un emploi dans un pays participant. Le travail à distance, des cours en ligne ou des missions ponctuelles sont d’autres pistes. Elles demandent du temps, une connexion adaptée et parfois du matériel.
Le woofing repose généralement sur un échange de travail contre l’hébergement et parfois les repas : il peut réduire les dépenses, mais ne constitue pas nécessairement un salaire. Il ne remplace donc pas la réserve d’urgence.
Un visa touristique n’autorise en général pas un emploi salarié sur place, alors que le PVT l’autorise dans les pays participants. Le travail à distance ou contre hébergement peut aussi être encadré selon le pays, et les obligations fiscales varient selon votre situation de résidence. Dans votre budget initial, ne retenez que les revenus suffisamment assurés et gardez de quoi poursuivre ou écourter le voyage si une mission échoue.
Quelle stratégie selon votre situation ?
- En solo : prévoyez seul la réserve et les frais fixes. Un hébergement partagé ou un voyage plus court peut abaisser la cible sans dépendre d’un futur compagnon de route.
- En couple : additionnez les revenus et dépenses du foyer, puis décidez d’une contribution commune ou proportionnelle aux revenus. Gardez aussi une marge personnelle pour les imprévus.
- En famille ou en parent solo : chiffrez les besoins de chaque enfant et les frais du retour. Testez plusieurs durées avant de choisir une date : partir moins longtemps peut rendre l’objectif plus accessible.
- Avec des revenus modestes ou irréguliers : partez de votre capacité d’épargne réelle, sans sacrifier les charges essentielles. Une somme modeste mais régulière, complétée les bons mois, donne un calendrier plus fiable qu’une cible trop haute.
- Avec un crédit ou un patrimoine : intégrez les mensualités maintenues pendant l’absence. Avant de vendre ou louer un bien, comparez le gain net et les conséquences à votre retour.
Éviter les erreurs et sécuriser votre budget
Quatre erreurs reviennent le plus souvent : oublier les charges maintenues pendant l’absence et les frais du retour, intégrer au plan des revenus pas encore confirmés, entamer la réserve de sécurité actuelle pour atteindre l’objectif plus vite, et ne jamais recalculer le budget une fois fixé. Cette liste permet de les écarter avant de choisir une date de départ :
- Chiffrez le parcours, la préparation, les charges maintenues et le retour.
- Séparez votre réserve d’urgence du budget destiné aux dépenses courantes.
- Calculez la somme restante et le virement mensuel nécessaire.
- Choisissez deux ou trois économies durables et une piste de revenu complémentaire.
- Retirez du plan les aides, ventes et missions qui ne sont pas encore confirmées.
- Refaites le calcul tous les quelques mois : si l’écart persiste, ajustez la durée, l’itinéraire ou la date.